As mordomias foram de alguns. A factura é de todos?
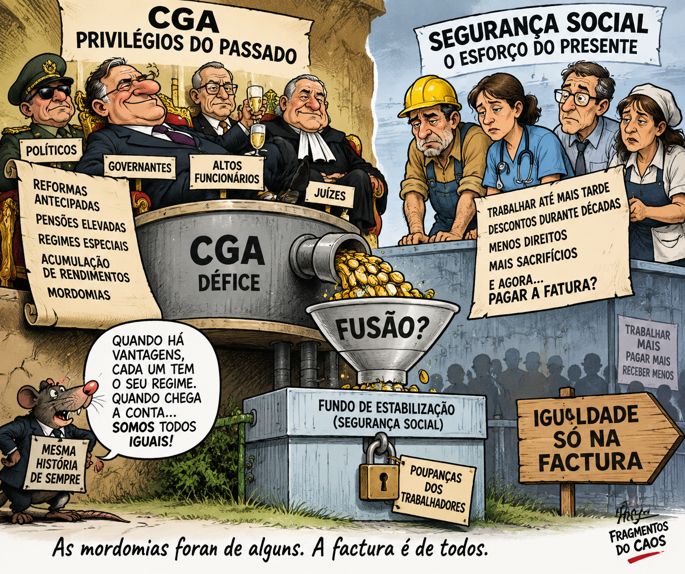
Quando a igualdade chega apenas à hora de pagar
Durante décadas aceitámos regimes diferentes. Seria uma estranha forma de igualdade descobrir que somos todos iguais apenas quando chega a factura.
Nota de abertura:
A recente notícia de que a Caixa Geral de Aposentações considera legal a acumulação da pensão de António Correia de Campos com a remuneração pelas funções de Provedor do SUCH serve aqui apenas como ponto de partida. Esta crónica não é sobre uma pessoa. É sobre um problema muito maior: a equidade entre regimes, a memória das responsabilidades assumidas pelo Estado e os limites que devem existir numa eventual integração financeira entre a CGA e a Segurança Social.
Há uma curiosa concepção de igualdade que de tempos a tempos reaparece em Portugal: durante décadas aceitam-se regimes diferentes, direitos diferentes, idades de aposentação diferentes e condições diferentes. Depois, quando chega a conta, descobre-se subitamente a extraordinária virtude de juntar tudo.
É uma igualdade tardia. E, sobretudo, muito conveniente.
A recente polémica em torno da acumulação da pensão de António Correia de Campos com a remuneração que recebe enquanto Provedor do Associado e do Cliente do SUCH é interessante precisamente por isso. A Caixa Geral de Aposentações considera actualmente a situação legal.
E, sendo legal, não há razão para transformar o beneficiário das regras no culpado de um sistema que não criou sozinho.
Mas há uma pergunta que uma democracia adulta não pode deixar de fazer:
Ser legal significa necessariamente ser justo?
O problema não está numa pessoa. O problema é o próprio sistema.
Dois mundos dentro do mesmo país
Durante décadas, Portugal conviveu com dois grandes universos de protecção social na velhice.
De um lado, a Caixa Geral de Aposentações, destinada essencialmente aos trabalhadores da Administração Pública e que historicamente integrou também regimes particularmente favoráveis para determinadas carreiras e corpos do Estado.
Do outro, milhões de trabalhadores do sector privado inscritos no regime geral da Segurança Social.
Não seria sério afirmar que todos os funcionários públicos foram privilegiados. Não foram. Muitos tiveram salários modestos, carreiras longas e pensões igualmente modestas.
Mas também não seria sério fingir que nunca existiram diferenças importantes.
Existiram regimes especiais, aposentações antecipadas, bonificações, regras próprias e condições que durante muitos anos não estavam disponíveis para o cidadão comum que trabalhava numa fábrica, num escritório, numa loja ou numa pequena empresa.
Esse trabalhador conhecia uma regra bastante mais simples:
Trabalhar, descontar e continuar a trabalhar.
E Portugal continua a ligar a idade da reforma à esperança média de vida. A OCDE assinala que o país está entre aqueles onde a idade normal de reforma continuará a aumentar para as gerações mais novas.
Curiosamente, é agora que começamos todos a descobrir as maravilhas da convergência.
Uma caixa com reserva e outra com uma enorme factura histórica
A Segurança Social portuguesa acumulou uma reserva financeira muito significativa no Fundo de Estabilização Financeira da Segurança Social.
Não apareceu por geração espontânea.
Resultou de contribuições, excedentes do sistema previdencial, transferências previstas na lei e de uma política de constituição de uma almofada destinada precisamente a proteger a sustentabilidade futura desse sistema.
Do outro lado encontra-se a CGA.
Não está tecnicamente "falida", porque o Estado continua a garantir as pensões dos seus aposentados. Mas existe uma realidade impossível de esconder: a CGA necessita de transferências significativas do Orçamento do Estado para equilibrar as suas responsabilidades.
Há também uma explicação demográfica e institucional importante. A CGA foi praticamente fechada à entrada de novos subscritores a partir de 2006. Os novos trabalhadores da Administração Pública passaram, em regra, para o regime geral da Segurança Social.
Consequentemente, diminui progressivamente o número de contribuintes daquele regime enquanto permanece um vasto universo de pensionistas.
Isto era previsível.
Aliás, era matematicamente inevitável.
Mas há outra parte da história que não deve desaparecer convenientemente da memória colectiva: durante décadas foram assumidas pelo Estado responsabilidades previdenciais em condições que nem sempre eram equivalentes às existentes no regime geral.
Essas responsabilidades têm agora um preço.
E alguém terá de o pagar.
DADOS ESSENCIAIS
- O FMI, no relatório de 2026 sobre Portugal, projecta que o FEFSS detenha activos equivalentes a cerca de 15% do PIB em 2026.
- O mesmo relatório refere que as transferências do Estado para o sistema de pensões, que incluem a cobertura do défice da CGA e prestações não contributivas, deverão aumentar de 2,7% do PIB para 4,5% até 2050.
- O FMI atribui parte da redução futura da despesa média com pensões ao desaparecimento progressivo da CGA enquanto regime especial fechado a novas inscrições desde 2005.
- A OCDE projecta que a idade normal de reforma em Portugal continue a aumentar para as gerações que entram hoje no mercado de trabalho.
- A Comissão Europeia identifica o envelhecimento demográfico como uma das pressões estruturais de longo prazo sobre a despesa pública portuguesa.
A palavra mágica: integração
É neste momento que devemos prestar especial atenção sempre que ouvimos palavras administrativamente sedutoras como "convergência", "harmonização" ou "integração".
Integrar administrativamente a CGA e a Segurança Social pode fazer todo o sentido.
Uma única infra-estrutura tecnológica, serviços comuns, menos burocracia, interoperabilidade e redução de estruturas redundantes?
Excelente.
Mas integrar administrações não é necessariamente o mesmo que integrar patrimónios.
E aqui existe uma linha vermelha que deveria ser absolutamente clara.
O património constituído para estabilizar financeiramente o regime previdencial da Segurança Social não deve transformar-se silenciosamente no instrumento para financiar responsabilidades históricas da CGA.
Se existem responsabilidades assumidas pelo Estado português perante os aposentados da Administração Pública, elas devem ser honradas.
Integralmente.
Mas pelo Estado, de forma transparente, através das contas públicas e das decisões orçamentais que podem ser escrutinadas pelos cidadãos.
Não através de uma operação contabilística que permita colocar no mesmo saco reservas constituídas num regime e responsabilidades provenientes de outro.
Porque alguém já pagou esse dinheiro
Existe uma tendência perigosa para falar dos milhares de milhões acumulados no Fundo de Estabilização como se fossem simplesmente dinheiro público disponível para qualquer finalidade.
Não são.
Têm uma finalidade legal e económica: contribuir para a estabilização financeira do sistema previdencial.
Por detrás desses milhares de milhões existem milhões de histórias muito pouco espectaculares.
Pessoas que se levantaram às seis da manhã.
Trabalhadores que passaram quarenta ou cinquenta anos numa empresa.
Pequenos empresários.
Empregados comerciais.
Operários.
Técnicos.
Programadores.
Pessoas que mudaram de emprego, conheceram crises económicas, desemprego e salários sobre os quais todos os meses foram retiradas contribuições.
Não tiveram motorista.
Não tiveram gabinete.
Não tiveram regimes especiais.
Não tiveram uma porta lateral para a aposentação.
Tiveram simplesmente uma folha salarial onde todos os meses aparecia uma dedução.
E continuaram a trabalhar.
Há qualquer coisa de profundamente desconfortável na hipótese de lhes explicar, décadas depois:
"Obrigado pelo esforço. Conseguimos acumular uma boa reserva. Agora vamos utilizá-la também para resolver responsabilidades de outro sistema."
A solidariedade não pode funcionar apenas num sentido
Dir-se-á que todos pertencemos ao mesmo Estado e que a solidariedade deve prevalecer.
Naturalmente.
Mas solidariedade não significa apagar responsabilidades.
Se o Orçamento do Estado tiver de financiar a CGA, então todos contribuiremos através dos impostos.
Isso é transparente.
É democraticamente escrutinável.
A Assembleia da República aprova o Orçamento, os cidadãos conhecem a despesa e o Estado assume perante todos o custo das decisões tomadas durante décadas.
Muito diferente seria retirar implicitamente recursos de uma reserva previdencial constituída para outra finalidade.
Porque então aconteceria algo extraordinário:
Os benefícios foram diferenciados quando foram atribuídos, mas a responsabilidade tornar-se-ia colectiva quando chegasse a factura.
É uma curiosa modalidade de igualdade.
Privatizam-se as vantagens.
Socializam-se os custos.
O problema não é Correia de Campos
É por isso que a discussão sobre Correia de Campos não deveria transformar-se numa caça ao homem.
Se a lei permite acumular a sua pensão com a remuneração do SUCH, o antigo ministro exerce um direito que o enquadramento jurídico lhe reconhece.
O episódio interessa por outra razão.
Funciona como uma pequena janela através da qual conseguimos observar um edifício muito maior.
Um cidadão que trabalhou toda a vida no sector privado pode olhar para determinadas situações e perguntar legitimamente:
Como conseguimos construir um sistema em que determinadas acumulações são perfeitamente legais enquanto simultaneamente se explica aos restantes cidadãos que terão de trabalhar cada vez mais anos porque o sistema de pensões precisa de ser sustentável?
Esta pergunta não é populismo.
É uma questão de confiança nas instituições.
As pensões são também um contrato moral
Um sistema contributivo não vive exclusivamente de matemática actuarial.
Vive de confiança.
Um trabalhador aceita entregar hoje uma parcela do rendimento porque acredita que existe um contrato entre gerações e entre ele e o Estado.
Não exige que cada euro entregue seja guardado numa gaveta com o seu nome.
Mas exige algo muito mais importante:
Que as regras sejam previsíveis e que o Estado não altere retroactivamente o significado do seu esforço contributivo sempre que precisa de resolver outro problema.
Quando essa confiança desaparece, o sistema pode continuar contabilisticamente de pé.
Mas politicamente começa a ruir.
Façam a convergência — mas apresentem primeiro a conta
Se Portugal quiser finalmente caminhar para um sistema previdencial verdadeiramente uniforme, muito bem.
Talvez devesse ter começado há décadas.
Mas antes de juntar patrimónios é preciso apresentar contas.
Quanto são as responsabilidades futuras da CGA?
Quanto resulta do encerramento do sistema a novos subscritores?
Quanto corresponde aos diferentes regimes históricos?
Quanto terá o Orçamento do Estado de transferir?
E, sobretudo:
Que garantias existem de que as reservas do regime previdencial não serão utilizadas para absorver responsabilidades históricas de outro regime?
Estas perguntas deveriam ser respondidas antes de qualquer integração financeira.
Não depois.
Porque os milhares de milhões existentes no Fundo de Estabilização não são um jackpot que o Estado encontrou debaixo de uma secretária.
São uma reserva construída ao longo de muitos anos e destinada a uma função previdencial concreta.
E há milhões de portugueses que contribuíram durante décadas enquanto lhes era repetida uma frase que conhecem demasiado bem:
"É preciso garantir a sustentabilidade das pensões."
Pois é.
Comecemos precisamente por aí.
Garantindo que as reservas destinadas à sustentabilidade futura do regime previdencial não são desviadas da finalidade para que foram constituídas.
O Estado deve honrar integralmente os compromissos que assumiu com os aposentados da CGA.
Mas deve fazê-lo assumindo também a responsabilidade política e orçamental pelas escolhas que fez.
Porque existe uma diferença enorme entre solidariedade e transferência de responsabilidades.
E depois de mais de meio século de regimes diferentes, seria uma ironia difícil de aceitar que Portugal descobrisse finalmente a igualdade precisamente no momento de apresentar a conta.
Quando havia benefícios, cada um tinha o seu regime.
Agora que chegou a factura, não podemos descobrir que o regime somos todos nós.
Nota Editorial
Esta crónica distingue deliberadamente três planos que muitas vezes são confundidos: a legalidade de situações individuais, a sustentabilidade financeira dos sistemas de pensões e a justiça política das regras que os estruturam.
Não se afirma que todos os trabalhadores da Administração Pública tenham beneficiado de privilégios, nem que a CGA esteja juridicamente insolvente. O ponto crítico é outro: existiram regimes, carreiras e condições historicamente distintas e as responsabilidades daí resultantes não devem ser apagadas por uma futura integração contabilística pouco transparente.
Uma eventual convergência administrativa entre CGA e Segurança Social pode ser racional. Uma transferência patrimonial que utilize reservas constituídas para estabilizar o regime previdencial para cobrir responsabilidades históricas de outro regime exigiria, porém, justificação pública, contas separadas e garantias legais inequívocas. A confiança num sistema de pensões depende tanto da sua solvência como da percepção de justiça entre quem contribui, quem recebe e quem decide.
Referências credíveis
- Correio da Manhã — CGA considera legal acumulação de salário e pensão de ex-ministro da Saúde
- IMF — Portugal: 2026 Article IV Consultation, Staff Report
- OECD — Pensions at a Glance 2025: Current retirement ages
- OECD — Pensions at a Glance 2025: Future retirement ages
- European Commission — 2024 Ageing Report: Economic and Budgetary Projections for the EU Member States
Francisco Gonçalves
Fragmentos do Caos
FC-Chronic-News