Os Donos da Inevitabilidade
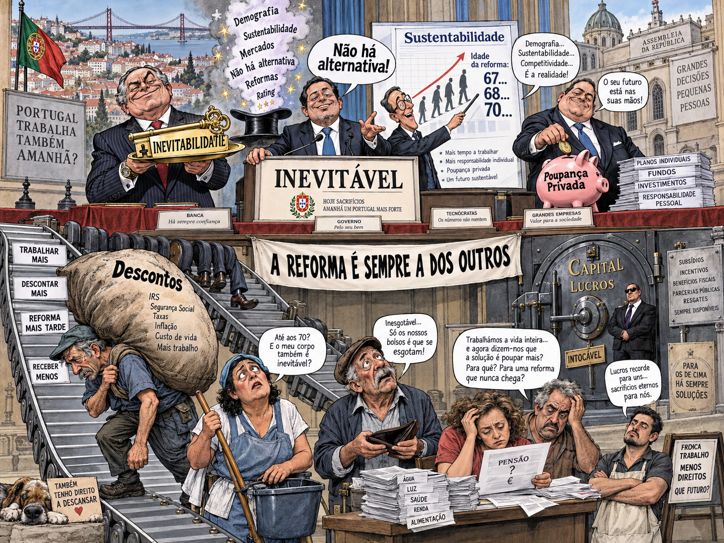
Os Donos da Inevitabilidade
Quando quem nunca viverá com uma pensão miserável explica aos outros por que razão terão de trabalhar mais
Há uma palavra extraordinariamente útil na política portuguesa.
Inevitável.
É uma palavra maravilhosa.
Não tem autor.
Não tem partido.
Não tem ideologia.
Não tem responsabilidade.
Quando alguma coisa é apresentada como inevitável, ninguém a decidiu. Simplesmente aconteceu.
Como a chuva.
Como a gravidade.
Como a morte.
Ou, aparentemente, como trabalhar até aos setenta anos.
É assim que começa mais uma vez a conversa sobre a Segurança Social.
Primeiro explicam-nos que existe um problema demográfico.
Isso é verdade.
Portugal envelhece.
Há menos jovens.
Vivemos mais anos.
A relação entre população activa e pensionistas está a mudar.
Até aqui estamos no domínio dos factos.
Depois acontece a magia.
Da constatação demográfica passa-se discretamente para a conclusão política:
teremos de trabalhar mais anos.
teremos de descontar mais.
teremos de poupar individualmente.
teremos talvez de aceitar pensões relativamente menores.
E tudo isso surge embrulhado naquela palavra magnífica:
inevitável.
Como se tivesse sido escrito no código genético da espécie humana.
Não foi.
E é precisamente essa parte que certos banqueiros, gestores, consultores, economistas e políticos preferem esconder atrás das folhas de Excel.
A reforma é sempre a dos outros
Há uma característica curiosa nestes debates.
Quem recomenda trabalhar até aos 68, 69 ou 70 anos raramente está preocupado com a possibilidade de passar a velhice a contar moedas para pagar medicamentos.
Quem explica a necessidade de poupança complementar costuma pertencer a uma classe social para quem poupar não significa escolher entre electricidade e supermercado.
Quem aconselha contenção nas pensões raramente depende exclusivamente da Segurança Social para sobreviver.
É uma coincidência extraordinária.
A austeridade possui esta propriedade física misteriosa:
O trabalhador que começou aos vinte anos, passou décadas a descontar e chega aos sessenta com as costas destruídas deve compreender a demografia.
O funcionário que passou quarenta anos a pagar contribuições deve compreender os mercados.
O pequeno empresário deve compreender a sustentabilidade.
A mulher que trabalhou toda a vida, muitas vezes acumulando profissão, filhos e cuidado dos pais, deve compreender as projecções actuariais.
Todos precisam de compreender.
Só nunca parece necessário que alguém explique por que razão o sacrifício acaba quase sempre por descer a mesma escada social.
A palavra mágica: sustentabilidade
Depois chega outra palavra adorada pelas elites técnicas.
Sustentabilidade.
Quem poderia ser contra?
Seria como declarar guerra à eficiência ou à felicidade.
Mas sustentabilidade é um conceito incompleto enquanto não respondermos a quatro perguntas:
sustentável para quem?
com que nível de pensão?
financiada por quem?
e com que distribuição do esforço?
Porque podemos tornar qualquer sistema sustentável de maneiras bastante simples.
Aumentamos a idade da reforma para 75 anos.
Reduzimos drasticamente as pensões.
Aumentamos violentamente as contribuições.
Ou transformamos a velhice num projecto individual de investimento.
A folha de cálculo ficará impecável.
As pessoas talvez não.
E eis uma das doenças intelectuais do nosso tempo:
confundir uma solução contabilisticamente equilibrada com uma sociedade politicamente justa.
Uma sociedade não é um balanço.
Um cidadão não é uma célula de Excel.
E a velhice não deveria ser tratada como uma variável incómoda que prejudica a margem operacional do Estado.
Trabalhem mais. Poupem mais. Que ideia extraordinária.
Depois vem a recomendação da poupança individual.
É sempre fascinante.
Dizem ao trabalhador português:
Poupe para a reforma.
Poupe com salários baixos.
Poupe depois de pagar habitação.
Poupe depois da alimentação.
Poupe depois da energia.
Poupe depois dos transportes.
Poupe depois dos impostos.
Poupe depois das despesas dos filhos.
Poupe depois de tudo aquilo que subiu muito mais depressa do que o rendimento disponível.
E se no final do mês sobrarem vinte euros, aparentemente já temos um sistema privado de pensões em construção.
É uma ideia extraordinária.
Só lhe falta uma coisa:
dinheiro.
O problema da poupança privada não é conceptual.
É salarial.
Quem ganha pouco não tem um problema de literacia financeira quando não consegue poupar.
Tem um problema muito mais desagradável:
não tem dinheiro suficiente.
Mas é politicamente mais confortável ensinar-lhe finanças pessoais do que discutir a distribuição dos rendimentos.
Assim, quando chegar aos 70 anos e descobrir que não acumulou património suficiente, poderá ainda ser responsabilizado pela própria pobreza.
Devia ter poupado.
Devia ter investido.
Devia ter planeado.
Devia ter comprado fundos.
Devia ter começado aos vinte e cinco.
Talvez também devesse ter escolhido nascer rico.
O grande desaparecimento da produtividade
Há ainda uma personagem misteriosamente ausente destas conversas.
Chama-se produtividade.
Durante décadas disseram-nos que a tecnologia aumentaria brutalmente a produtividade.
Computadores.
Automação.
Robótica.
Software.
Inteligência artificial.
Máquinas capazes de produzir mais com menos pessoas.
A economia produz hoje quantidades de riqueza que seriam inimagináveis há cinquenta anos.
Então surge uma pergunta inconveniente:
Porque a questão relevante não deveria ser apenas quantas pessoas trabalham.
Deveria ser:
quanta riqueza produz cada trabalhador e como é distribuída essa riqueza?
Se cem trabalhadores modernos conseguem produzir aquilo que antigamente exigia quinhentos, talvez a aritmética da Segurança Social seja um pouco mais complexa do que contar cabeças.
Mas essa conversa leva-nos a terrenos perigosos.
Leva-nos aos salários.
À distribuição da produtividade.
À tributação do capital.
À automatização.
À concentração de riqueza.
À participação dos lucros no financiamento colectivo.
Territórios muito menos confortáveis do que anunciar que o cidadão terá de trabalhar mais três anos.
O capital envelhece melhor do que o trabalhador
Existe também uma extraordinária assimetria.
Quando o trabalho produz rendimento, cobra-se.
Quando o cidadão consome, cobra-se.
Quando recebe salário, cobra-se.
Quando compra combustível, cobra-se.
Quando compra casa, cobra-se.
Quando vende casa, cobra-se.
Quando morre, até o Estado encontra formulários adequados à ocasião.
Mas quando se discute financiamento da Segurança Social, grande parte do debate continua concentrada na massa salarial.
Isto num mundo onde uma parcela crescente da riqueza pode ser produzida por capital, software, plataformas digitais, algoritmos e automação.
Talvez devêssemos fazer uma pergunta herética:
Curiosamente, essa discussão costuma avançar muito mais devagar.
Deve ser uma inevitabilidade diferente.
Quando as elites descobrem a demografia
Não há nada de errado em banqueiros, gestores ou economistas participarem no debate público.
Pelo contrário.
Precisamos de conhecimento.
Precisamos de números.
Precisamos de projecções.
Precisamos de pessoas capazes de dizer coisas desagradáveis quando os dados o exigem.
O problema surge quando uma preferência ideológica é apresentada como conclusão técnica inevitável.
É aí que o especialista deixa de explicar a realidade e começa a tentar governá-la sem se apresentar a eleições.
Porque dizer:
é uma análise.
Dizer:
já é uma escolha política.
Pode ser uma escolha defensável.
Mas é uma escolha.
E deve ser apresentada como tal.
Com alternativas.
Com custos.
Com beneficiários.
Com prejudicados.
E, sobretudo, com uma pergunta muito pouco apreciada pelos sacerdotes da inevitabilidade:
quem paga?
A promiscuidade que nunca desaparece
Portugal conhece bem outra espécie de inevitabilidade.
A circulação entre poder político, empresas públicas, banca, grandes grupos económicos, consultoras, administrações e organismos reguladores.
Não significa que cada pessoa que percorre esse circuito seja corrupta.
Corrupção é crime e exige prova.
Mas uma democracia pode sofrer de captura institucional sem que ninguém seja apanhado com notas dentro de um envelope.
Basta que os mesmos círculos sociais pensem da mesma maneira.
Frequentem os mesmos lugares.
Circulem pelas mesmas instituições.
Partilhem os mesmos pressupostos.
E definam, geração após geração, aquilo que é considerado "responsável", "realista", "sustentável" ou "inevitável".
Depois aparece uma curiosidade estatística.
Quase todas as soluções responsáveis implicam disciplina para baixo.
Moderação salarial.
Contenção da despesa.
Pensões mais tardias.
Mais poupança individual.
Mais flexibilidade laboral.
Mais responsabilidade pessoal.
Quando a factura sobe a escada social, a linguagem muda.
Aí já ouvimos falar de competitividade.
Estabilidade.
Confiança dos mercados.
Atracção de investimento.
Fuga de capitais.
Protecção da economia.
É fascinante como a responsabilidade individual cresce à medida que o rendimento diminui.
O cidadão assinou um contrato
Há ainda uma dimensão moral que os modelos actuariais não conseguem calcular.
Durante décadas o Estado disse ao cidadão:
trabalha.
desconta.
cumpre.
contribui.
nós garantiremos a tua protecção quando já não puderes trabalhar.
Milhões de cidadãos aceitaram esse contrato.
Não podiam optar por deixar de pagar contribuições porque desconfiavam das projecções demográficas para 2050.
O desconto era obrigatório.
Agora, quando chega o momento de cumprir a outra metade do contrato, começa uma nova linguagem.
As circunstâncias mudaram.
A esperança de vida aumentou.
O sistema precisa de ajustamentos.
É preciso trabalhar mais.
É preciso contribuir mais.
É preciso poupar adicionalmente.
Talvez tudo isso seja parcialmente necessário.
Mas então existe uma obrigação moral de dizer:
fomos nós, sociedade e Estado, que alterámos as condições do contrato.
Não transformar o cidadão no culpado.
Porque há algo profundamente indecente em passar cinquenta anos a cobrar uma contribuição obrigatória e, no final, explicar ao contribuinte que deveria ter preparado uma alternativa privada porque afinal o sistema pode não chegar.
Reformar sim. Chantagem não.
A Segurança Social deve ser discutida.
Deve ser reformada quando necessário.
Devemos enfrentar a demografia.
Devemos estudar modelos alternativos.
Devemos falar de imigração, natalidade, produtividade, idade de reforma, contribuições, fiscalidade, poupança complementar e crescimento económico.
Tudo.
Sem dogmas.
Mas também sem truques linguísticos.
Nenhuma solução deve entrar na sala vestida de inevitabilidade.
Porque quando alguém diz:
"Não há alternativa."
a pergunta democrática deveria ser imediata:
Essa pergunta muda tudo.
Transforma fatalidade em política.
Transforma tecnocracia em responsabilidade.
Transforma resignação em debate.
Os profetas nunca pagam a profecia
Talvez seja esta a característica mais irritante dos grandes profetas da austeridade social.
Eles anunciam tempestades das quais normalmente possuem excelente abrigo.
Explicam o risco das pensões dispondo frequentemente de património.
Defendem poupança privada porque conseguem poupar.
Recomendam trabalhar mais tempo ocupando profissões que não destroem o corpo aos cinquenta anos.
Falam da inevitabilidade dos sacrifícios sabendo que provavelmente nunca experimentarão a sua forma mais brutal.
E depois chamam a isso:
responsabilidade.
Talvez seja.
Mas permitam-nos experimentar outro conceito.
Reciprocidade.
Se a sociedade precisa de mais esforço para financiar o envelhecimento, então discutamos o esforço de todos.
Trabalho.
Capital.
Lucros.
Automação.
Património.
Rendimentos.
Produtividade.
Estado.
Empresas.
Cidadãos.
Todos.
Não apenas aquele recurso inesgotável que sucessivos governos portugueses parecem descobrir sempre que precisam de equilibrar uma conta:
o bolso de quem trabalha.
Porque uma sociedade verdadeiramente sustentável não é aquela que consegue pagar pensões até 2070.
É aquela onde um cidadão consegue chegar a 2070 sem ter passado os últimos anos da vida a perguntar se teria sido financeiramente mais conveniente morrer mais cedo.
Essa talvez seja uma variável que ainda não entrou nos modelos.
Mas deveria.
DADOS QUE O DEBATE NÃO DEVE ESCONDER
- Portugal é efectivamente um dos países mais envelhecidos da União Europeia, e a pressão demográfica sobre o sistema é real.
- O FMI projecta, no cenário de referência de 2026, um défice máximo anual do sistema de pensões de cerca de 0,6% do PIB em 2046, seguido de melhoria e regresso a excedente em meados da década de 2050.
- A OCDE observa que Portugal já apresenta idades estatutária e efectiva de reforma acima da média da organização, embora continue a recomendar ajustamentos no sistema.
- O FEFSS dispunha de cerca de 42 mil milhões de euros no final de 2025; o Governo anunciou em Janeiro de 2026 um reforço adicional de 5,5 mil milhões.
- A sustentabilidade financeira e a adequação das pensões são problemas diferentes: um sistema pode equilibrar contas e, ainda assim, produzir pensões socialmente insuficientes.
Nota final
Quando ouvirem novamente um banqueiro, político, consultor ou especialista pronunciar a palavra "inevitável", não desliguem a televisão.
Façam apenas uma pergunta.
E depois outra:
Quem ganha com a solução que vem imediatamente a seguir?
Talvez então descubramos que muitas das grandes inevitabilidades da política portuguesa têm uma característica curiosa.
Deixam de ser inevitáveis no momento exacto em que começamos a discutir quem deve pagar a factura.
Nota Editorial
Referências credíveis e internacionais
- Comissão Europeia — 2024 Ageing Report: Economic and Budgetary Projections for the EU Member States (2022–2070)
- Comissão Europeia — 2026 Country Report: Portugal
- OECD — Pensions at a Glance 2025
- OECD — Economic Surveys: Portugal 2026
- OECD — Strengthening fiscal policy and long-term growth: Portugal 2026
- International Monetary Fund — Portugal: 2026 Article IV Consultation, Annex IV on pension reform
- Eurostat — Demography of Europe, 2026 edition
- Eurostat — Old-age dependency growing across EU regions
- International Labour Organization — World Social Protection Report 2024–26: pensions and protection in old age
- Governo de Portugal — Governo reforça fundo das pensões em 5,5 mil milhões de euros