Combater o Petróleo com Juros
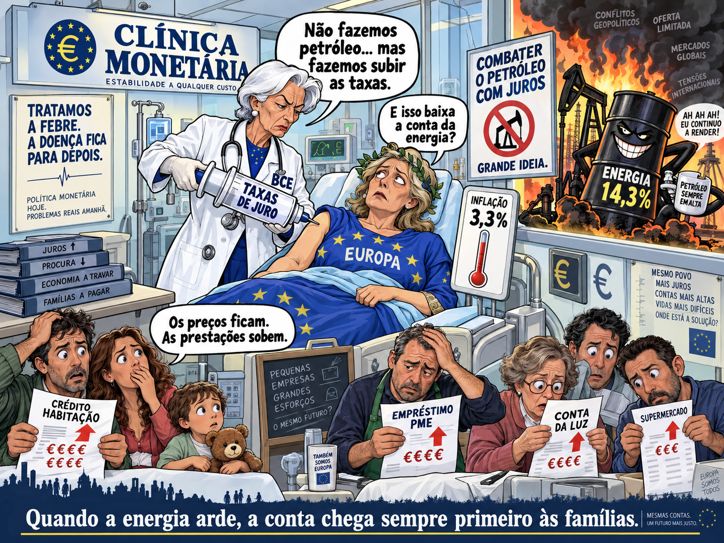
Combater o Petróleo com Juros
A medicina que trata o doente porque não consegue tratar a doença
Nota de abertura:
O BCE voltou a subir os juros numa Europa atingida por um novo choque energético. A decisão tem uma lógica monetária: impedir que a energia cara contamine salários, expectativas e todos os restantes preços. Mas contém também um paradoxo difícil de esconder. Uma taxa de juro não produz petróleo, não abre rotas marítimas, não constrói centrais eléctricas e não reduz directamente o custo do gás. Quando a origem do problema está do lado da oferta, combater a inflação através da compressão da procura pode transformar-se numa política economicamente defensável e socialmente brutal.
Há momentos em que a linguagem técnica da economia consegue esconder uma realidade extraordinariamente simples.
Hoje, 10 de Setembro de 2026, o Banco Central Europeu voltou a aumentar as taxas de juro. A taxa da facilidade permanente de depósito subiu 25 pontos base, para 2,50 por cento.
A justificação é conhecida: a inflação voltou a afastar-se do objectivo de 2 por cento.
Em Agosto, a inflação anual da zona euro foi estimada em 3,3 por cento, acima dos 2,9 por cento de Julho.
Mas há um número que deveria estar escrito em letras maiores do que todos os restantes:
A inflação da energia atingiu 14,3 por cento.
Os serviços estavam em 3,0 por cento. Os bens industriais não energéticos em 1,2 por cento. Alimentação, álcool e tabaco também em 1,2 por cento.
Não é preciso um doutoramento em macroeconomia para perceber onde se encontra o elefante na sala.
Chama-se energia.
O BCE não fabrica petróleo
A política monetária funciona, em termos muito simplificados, através da procura.
Quando uma economia está demasiado aquecida, famílias e empresas gastam muito, o crédito cresce, a capacidade produtiva aproxima-se do limite e os preços começam a subir. O banco central aumenta então os juros.
O crédito fica mais caro. As prestações aumentam. O investimento torna-se menos atractivo. O consumo abranda. A procura diminui.
E, com menor pressão sobre a capacidade produtiva, a inflação tende a desacelerar.
Nesse cenário, a ferramenta e o problema pertencem ao mesmo mecanismo económico.
Mas um choque energético é diferente.
Se o petróleo sobe porque há perturbações geopolíticas, restrições ao transporte, destruição de infra-estruturas ou menor oferta disponível, o aumento dos juros não cria um único barril adicional.
Não reabre o Estreito de Ormuz. Não reconstrói um terminal petrolífero. Não aumenta a produção de gás. Não constrói uma interligação eléctrica. Não instala uma central nuclear, um parque solar ou uma bateria de armazenamento. Não torna a Europa energeticamente independente.
O que os juros conseguem fazer é outra coisa.
Conseguem reduzir a procura interna até que a economia absorva parte do choque.
Em linguagem monetária, chama-se arrefecer a procura.
Em linguagem doméstica, significa famílias com menos rendimento disponível, empresas com financiamento mais caro, investimento adiado e uma economia que cresce menos.
Se a energia torna a Europa mais pobre, a política monetária tenta impedir que essa pobreza se transforme em inflação persistente tornando também mais caro gastar e investir.
A lógica existe — e é importante compreendê-la
Seria intelectualmente desonesto afirmar que o BCE acredita poder baixar o preço do petróleo aumentando a taxa de depósito.
Não é esse o argumento.
O problema que preocupa os bancos centrais são os chamados efeitos indirectos e de segunda ordem.
A energia entra praticamente em tudo. Transportar alimentos exige combustível. Produzir fertilizantes exige energia. A indústria utiliza electricidade e gás. Os serviços pagam transportes, climatização e logística.
Quando o choque se prolonga, as empresas começam a repercutir custos nos preços finais.
Os trabalhadores, entretanto, procuram recuperar o poder de compra perdido através dos salários.
Se os agentes económicos começarem a acreditar que a inflação elevada veio para ficar, passam a incorporar essa expectativa nas decisões presentes.
É nesse momento que uma subida inicialmente concentrada na energia pode transformar-se numa inflação generalizada.
O BCE tenta impedir essa propagação.
Esta preocupação não é imaginária. O próprio BCE tem salientado que quanto mais persistente for o choque energético, maior será o risco de transmissão para preços não energéticos, salários e expectativas. O FMI e o Banco de Pagamentos Internacionais têm feito advertências semelhantes.
Portanto, existe uma lógica económica.
Mas reconhecer a lógica não obriga a ignorar as limitações do instrumento.
A pescadinha de rabo na boca
É aqui que surge o círculo que deveria preocupar qualquer europeu.
O petróleo sobe. A energia sobe. A inflação sobe. O BCE aumenta os juros. O crédito encarece. As famílias reduzem consumo. As empresas reduzem investimento. O crescimento abranda.
Mas se o petróleo continuar caro por razões que a política monetária europeia não controla, a inflação energética pode continuar elevada.
E então?
Nova subida de juros? Mais compressão da procura? Mais investimento adiado? Mais pressão sobre quem tem crédito à habitação, PME dependentes de financiamento e Estados altamente endividados?
A determinada altura começa a parecer uma pescadinha económica de rabo na boca.
Energia cara gera inflação. A inflação gera juros altos. Os juros altos deprimem a economia. Mas a economia deprimida não produz automaticamente energia barata.
Este é o terreno clássico da estagflação: inflação elevada acompanhada por crescimento fraco.
E a estagflação é precisamente o pesadelo dos bancos centrais porque obriga a escolher entre males.
Se a política monetária apertar demasiado, pode aprofundar a desaceleração.
Se apertar de menos, corre o risco de deixar a inflação consolidar-se.
Não existe uma solução indolor.
Mas também não deveria existir a ilusão de que aumentar juros constitui uma resposta estrutural ao problema energético.
A inflação baixa, os preços ficam
Há depois outra confusão recorrente no discurso político.
Quando se anuncia que a inflação voltou a 2 por cento, muitas pessoas imaginam que os preços regressaram ao ponto de partida.
Não regressaram.
Se um cabaz que custava 100 euros passou para 120 durante um período inflacionista, uma inflação posterior de 2 por cento não o faz regressar aos 100 euros.
Fá-lo passar, aproximadamente, para 122,40 euros.
Uma inflação menor significa que os preços estão a subir mais devagar.
Não significa, em regra, que o nível geral de preços esteja a descer.
A OCDE tem insistido precisamente nesta distinção: desinflação não é deflação.
É por isso que existe tantas vezes um abismo entre a narrativa institucional e a experiência quotidiana das famílias.
O banco central pode anunciar: "A inflação está controlada."
E a família pode responder: "Mas continuo a pagar muito mais pela comida, energia, renda, prestação e serviços."
Ambos podem estar tecnicamente certos.
Um está a falar da velocidade a que os preços aumentam.
O outro está a falar do nível de preços que ficou para trás como uma escada que se subiu e raramente se desce.
A perda de poder de compra só é recuperada quando os rendimentos reais crescem suficientemente acima dos preços acumulados.
Não desaparece por decreto quando a inflação anual regressa ao objectivo.
O instrumento mais fácil é também o mais grosseiro
A taxa de juro tem uma enorme vantagem para um banco central.
Pode ser alterada numa reunião. É rápida. É mensurável. É transmitida aos mercados financeiros. E encontra-se directamente sob o controlo do BCE.
Já resolver as causas estruturais da vulnerabilidade energética europeia é muito mais difícil.
Exige investimento, redes eléctricas, interligações entre países, armazenamento, diversificação de fornecedores, renováveis, nuclear onde exista aceitação política, eficiência energética, reservas estratégicas, infra-estruturas portuárias, contratos de longo prazo e diplomacia.
E, acima de tudo, anos de políticas consistentes.
Não se faz numa conferência de imprensa.
Talvez esteja aqui uma das perversidades da governação económica moderna.
Aquilo que é estruturalmente necessário exige horizonte político longo.
Aquilo que é monetariamente disponível exige apenas mover uma taxa em 25 pontos base.
E assim utilizamos repetidamente o instrumento que temos à mão mesmo quando a origem da doença se encontra noutro órgão.
Quem paga a terapia?
Os juros não afectam todos da mesma maneira.
Uma família sem dívidas e com poupanças remuneradas pode até beneficiar.
Uma família com crédito à habitação variável sente imediatamente a pressão.
Uma grande empresa com acesso aos mercados internacionais pode financiar-se de diversas formas.
Uma pequena empresa dependente de crédito bancário enfrenta escolhas muito mais duras.
Um Estado com elevada dívida pública vê aumentar progressivamente os encargos de refinanciamento.
Um jovem que procura casa encontra simultaneamente preços elevados e financiamento mais caro.
Por isso a política monetária não é socialmente neutra.
Quando se sobe uma taxa para comprimir a procura, não se reduz uma entidade abstracta chamada "procura".
Reduzem-se decisões concretas de milhões de pessoas.
Uma casa que não se compra. Uma máquina que uma PME deixa de adquirir. Uma contratação que é adiada. Uma obra que não avança. Um consumo que é cortado. Uma prestação que sobe.
É assim que a transmissão monetária funciona.
E talvez devêssemos dizê-lo com mais clareza.
Não basta tratar a febre
O BCE tem um mandato.
Não é um ministério da Energia. Não pode executar política industrial. Não controla a geopolítica. Não decide a estrutura energética dos Estados-membros.
Seria injusto exigir-lhe instrumentos que os tratados não lhe atribuíram.
Mas precisamente por isso a resposta europeia à inflação não pode ser reduzida à política monetária.
Quando a inflação nasce de um choque de oferta, a solução duradoura tem de incluir políticas do lado da oferta.
Mais resiliência energética. Mais produtividade. Mais concorrência. Mais capacidade de produção. Menores vulnerabilidades externas. Melhores infra-estruturas.
E protecção social cuidadosamente dirigida a quem absorve a maior parte do choque, sem transformar essa protecção num novo estímulo inflacionista generalizado.
Os juros podem ajudar a impedir que a febre se espalhe.
Mas não substituem o tratamento da infecção.
DADOS ESSENCIAIS
- Em 10 de Setembro de 2026, o BCE elevou a taxa da facilidade permanente de depósito em 25 pontos base, para 2,50%.
- A inflação anual da zona euro foi estimada em 3,3% em Agosto de 2026, contra 2,9% em Julho.
- A componente energia registou 14,3% em Agosto, contra 10,3% em Julho.
- Serviços: 3,0%; bens industriais não energéticos: 1,2%; alimentação, álcool e tabaco: 1,2%.
- O BCE não pretende baixar directamente a energia com juros; procura impedir que o choque se transforme em inflação persistente através de efeitos indirectos, salários e expectativas.
- Uma descida da inflação não implica uma descida do nível geral de preços. Significa, normalmente, que os preços passam a aumentar mais devagar.
Nota Editorial
Esta crónica é uma crítica à adequação e aos custos distributivos de usar predominantemente a taxa de juro perante um choque de oferta; não sustenta que a decisão do BCE seja desprovida de racionalidade económica. A literatura de política monetária reconhece há décadas que choques de oferta colocam os bancos centrais perante um compromisso difícil entre inflação e actividade.
O Banco de Pagamentos Internacionais salientou em Agosto de 2026 que a reacção apropriada a um choque energético depende da persistência das pressões inflacionistas e da dimensão do impacto sobre o crescimento. O BCE, por seu lado, tem sublinhado os riscos de efeitos indirectos e de segunda ordem: quando a energia permanece cara, os aumentos podem propagar-se a outros bens, serviços, salários e expectativas.
O FMI defendeu igualmente, na consulta de 2026 à zona euro, uma combinação prudente de política monetária, estabilizadores orçamentais e reformas que reforcem a segurança energética. Ou seja: a política monetária pode impedir que o choque se entranhe na inflação, mas não pode eliminar a causa física do choque.
A posição editorial de Fragmentos do Caos é simples: combater a inflação é necessário; fingir que uma taxa de juro substitui uma estratégia energética, industrial e económica é que não é. Uma sociedade não deve confundir o termómetro com o medicamento — e muito menos o medicamento com a cura.
Referências credíveis
- Reuters — ECB raises interest rates to fight off inflation jump, 10 de Setembro de 2026
- Associated Press — European Central Bank raises interest rates a quarter point to quell energy-fueled inflation
- Eurostat — Inflation in the euro area, dados de Agosto de 2026
- Banco Central Europeu — Monetary policy statement, 30 de Abril de 2026: energia, inflação e efeitos de segunda ordem
- Banco Central Europeu — Philip R. Lane, Analytical perspectives on energy supply shocks, Maio de 2026
- Bank for International Settlements — Energy shocks and inflation: challenges for monetary policy, Agosto de 2026
- Fundo Monetário Internacional — 2026 Consultation with Euro Area, Julho de 2026
- OCDE — Does the slowdown in inflation mean that consumers are better off?
Francisco Gonçalves
Fragmentos do Caos
FC-Chronic-News